
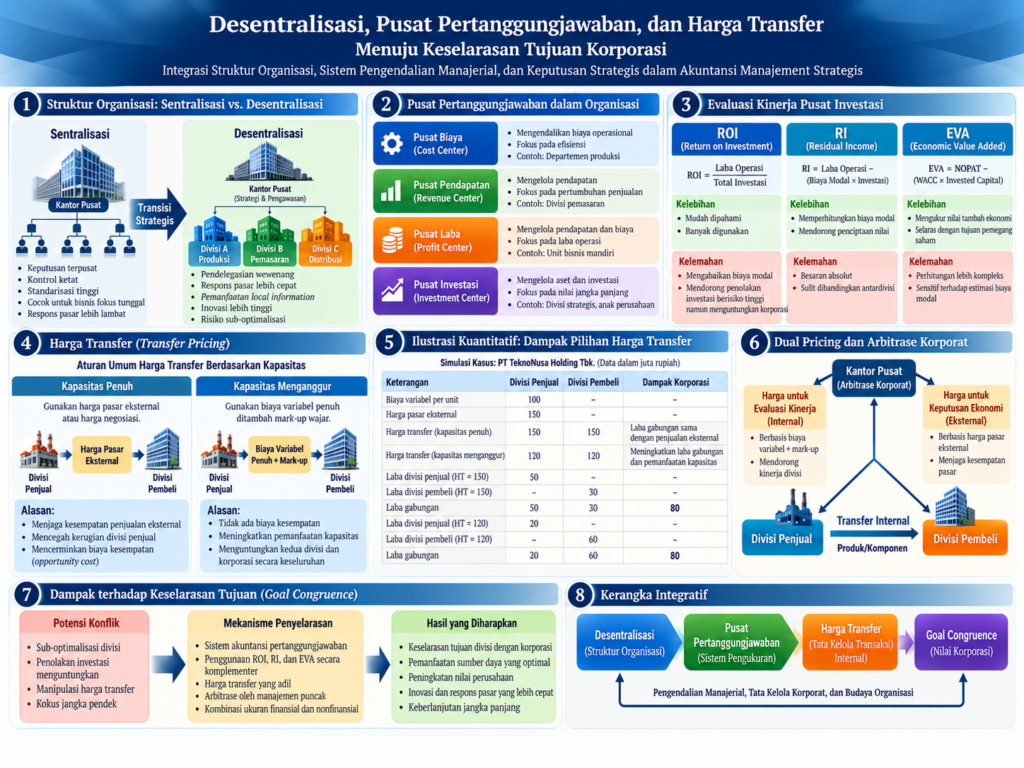
Makalah Akademik Pertemuan 7 — Mata Kuliah Akuntansi Manajemen Strategis (MPB4050)
Program Studi S1 Akuntansi | Kurikulum Berbasis Capaian Pembelajaran
Dosen Pengampu: Dr. Drs. Akhmad Yafiz Syam, M.Si., Ak.
Penyusun: Tim Mahasiswa S1 Akuntansi
ABSTRAK
Makalah ini menganalisis hubungan antara desentralisasi, akuntansi pertanggungjawaban, pengukuran kinerja pusat investasi, dan penetapan harga transfer dalam upaya mencapai keselarasan tujuan korporasi. Desentralisasi memungkinkan manajer yang dekat dengan operasi memanfaatkan informasi lokal dan mengambil keputusan dengan cepat, tetapi juga dapat menimbulkan konflik antarunit ketika ukuran kinerja divisi tidak sejalan dengan kepentingan korporasi. Makalah dikembangkan melalui kajian pustaka konseptual dan analisis kuantitatif atas kasus ilustratif PT TeknoNusa Holding Tbk. Pembahasan membandingkan tingkat pengembalian investasi, pendapatan residual, dan nilai tambah ekonomi; menjelaskan harga transfer minimum berdasarkan biaya variabel dan biaya kesempatan; serta menilai pilihan harga berbasis pasar, biaya, negosiasi, dan harga ganda. Penelitian terdahulu menunjukkan bahwa nilai tambah ekonomi dapat memiliki kandungan informasi bagi pasar, tetapi keunggulannya tidak universal dan ukuran berbasis pendapatan residual pun dapat memicu perilaku manipulatif jika dijadikan target insentif secara mekanis (Chen et al., 2023; Sloof & van Praag, 2015; Worthington & West, 2004). Studi kasus menunjukkan bahwa pemaksaan transfer internal pada kapasitas penuh dapat menurunkan laba gabungan Rp1 miliar dibandingkan pembelian eksternal dalam asumsi yang diberikan. Hasil ini merupakan ilustrasi analitis, bukan temuan lapangan. Makalah merekomendasikan pengendalian yang mempertimbangkan kapasitas, biaya relevan, otonomi, keterkendalian, risiko, dan strategi korporasi.
Kata kunci: desentralisasi, akuntansi pertanggungjawaban, pusat investasi, ROI, pendapatan residual, EVA, harga transfer, keselarasan tujuan.
BAB I. PENDAHULUAN
1.1 Latar Belakang
Perusahaan yang berkembang menjadi organisasi multidivisi menghadapi persoalan mendasar: keputusan perlu dibuat dekat dengan operasi agar responsif terhadap pasar, tetapi tetap harus dikoordinasikan agar setiap unit tidak mengoptimalkan hasilnya sendiri dengan mengorbankan kepentingan korporasi. Desentralisasi mendistribusikan hak pengambilan keputusan dari kantor pusat kepada manajer unit. Manfaatnya mencakup pemanfaatan pengetahuan lokal, pengembangan kompetensi manajerial, dan percepatan respons. Konsekuensinya, manajer unit dapat memiliki tujuan, informasi, serta insentif yang berbeda dari manajemen puncak.
Akuntansi manajemen strategis menjembatani ketegangan tersebut melalui informasi biaya, pendapatan, investasi, dan kinerja nonkeuangan. Sistem akuntansi pertanggungjawaban mengaitkan wewenang dengan area hasil yang menjadi tanggung jawab manajer. Namun, laporan terukur tidak otomatis menghasilkan keputusan yang baik. Ukuran kinerja yang sempit dapat memicu perilaku disfungsional, seperti mengurangi biaya pemeliharaan, memberikan diskon berlebihan demi target penjualan, atau menolak investasi yang meningkatkan nilai korporasi tetapi menurunkan rasio kinerja divisi.
Masalah koordinasi semakin nyata pada perusahaan terintegrasi vertikal ketika satu divisi memasok input bagi divisi lain. Harga transfer memengaruhi laba yang dilaporkan setiap divisi, penilaian kinerja manajer, keputusan membeli atau memproduksi, serta alokasi sumber daya internal. Dutta dan Reichelstein (2010) menunjukkan secara teoretis bahwa pengelolaan kapasitas terdesentralisasi dan penetapan harga internal berkaitan dengan insentif manajerial serta efisiensi keputusan. Survei perusahaan Korea oleh Jeon dan Kim (1992) melaporkan bahwa praktik harga transfer dan alokasi biaya kantor pusat kerap memprioritaskan otonomi atau keselarasan tujuan, alih-alih mencapai keduanya secara sempurna.
Dengan demikian, persoalan utama bukan apakah desentralisasi atau sentralisasi selalu lebih baik, melainkan bagaimana organisasi membagi hak keputusan, menetapkan ukuran kinerja, dan menyelesaikan konflik. Makalah ini menghubungkan teori, temuan empiris, dan kasus numerik.
1.2 Rumusan Masalah
1. Bagaimana struktur terdesentralisasi memengaruhi pembagian wewenang dan akuntansi pertanggungjawaban?
2. Bagaimana ROI, pendapatan residual, dan EVA memengaruhi evaluasi pusat investasi dan keputusan investasi?
3. Bagaimana harga transfer minimum ditentukan pada kapasitas menganggur dan kapasitas penuh?
4. Bagaimana hasil kasus berubah ketika harga transfer, kapasitas, dan biaya alternatif dihitung secara konsisten?
5. Mekanisme tata kelola apa yang menjaga otonomi divisi sekaligus mendorong keselarasan tujuan korporasi?
1.3 Tujuan dan Manfaat
Makalah ini bertujuan menjelaskan hubungan desain organisasi dan pengendalian manajemen; mengevaluasi ukuran kinerja finansial; menerapkan aturan harga transfer melalui analisis biaya relevan; serta menyusun rekomendasi untuk mengelola konflik antarunit. Makalah memberi latihan analitis bagi mahasiswa dan kerangka awal bagi praktisi untuk meninjau desain insentif serta tata kelola transaksi internal.
1.4 Metode Kajian
Makalah menggunakan kajian pustaka konseptual dan analisis kasus kuantitatif. Literatur dipilih berdasarkan relevansi terhadap desentralisasi, pengukuran kinerja, pendapatan residual, dan harga transfer. Sumber memiliki karakter berbeda: artikel teoretis menjelaskan mekanisme yang diperkirakan terjadi; studi empiris menguji hubungan dalam sampel dan periode tertentu; sedangkan kasus PT TeknoNusa merupakan simulasi berdasarkan angka yang ditetapkan untuk pembelajaran. Makalah ini bukan tinjauan sistematis dan tidak mengestimasi dampak kausal pada perusahaan Indonesia.
BAB II. LANDASAN TEORI DAN PEMBAHASAN
2.1 Desentralisasi sebagai Pilihan Desain Organisasi
Desentralisasi merupakan pelimpahan hak pengambilan keputusan kepada tingkat organisasi yang lebih rendah. Desain ini masuk akal ketika informasi penting tersebar di unit operasi, kebutuhan pelanggan beragam, atau keputusan harus diambil cepat. Sentralisasi dapat lebih sesuai ketika skala ekonomi, risiko kepatuhan, standar kualitas, atau keterkaitan antardivisi menuntut koordinasi ketat. Karena itu, desain organisasi bersifat kontingensi: derajat desentralisasi perlu mengikuti strategi, kompleksitas operasi, kualitas informasi, kompetensi manajer, dan biaya koordinasi.
Pada struktur fungsional, kegiatan dikelompokkan berdasarkan fungsi seperti produksi, pemasaran, dan keuangan; pengendalian cenderung menekankan efisiensi proses. Pada struktur multidivisi, unit dapat dikelompokkan berdasarkan produk, wilayah, atau segmen pelanggan. Pada bisnis terintegrasi vertikal, transaksi antarunit menimbulkan persoalan harga transfer. Pada kelompok usaha terdiversifikasi, kantor pusat perlu menilai alokasi modal dan mencegah persaingan internal yang merusak sinergi.
Desentralisasi membawa risiko konflik sasaran, duplikasi sumber daya, kehilangan skala ekonomi, dan fragmentasi informasi. Mitigasinya bukan menarik seluruh keputusan ke pusat, melainkan menetapkan batas wewenang, informasi bersama, indikator lintas divisi, dan prosedur eskalasi bagi keputusan yang berdampak lintas unit.
2.2 Akuntansi Pertanggungjawaban dan Keterkendalian
Pusat pertanggungjawaban adalah unit yang dipimpin manajer dengan tanggung jawab atas input, output, laba, atau investasi tertentu. Prinsip keterkendalian menyatakan bahwa evaluasi manajer sebaiknya menekankan faktor yang secara wajar dapat dipengaruhi oleh keputusannya. Kinerja divisi dan kinerja manajer bukan hal yang identik: laba divisi dapat dipengaruhi keputusan kantor pusat, perubahan pasar, kebijakan harga transfer, atau alokasi biaya bersama. ACCA (n.d.-a) menekankan pentingnya membedakan evaluasi hasil divisi dan evaluasi manajer.
| Jenis pusat | Fokus tanggung jawab | Indikator relevan | Risiko salah desain |
| Pusat biaya | Input dan biaya dalam batas mutu/volume | Biaya terkendali, selisih biaya standar, kualitas | Pemotongan biaya merusak mutu |
| Pusat pendapatan | Pendapatan dan aktivitas penjualan | Pertumbuhan penjualan, bauran produk, margin setelah diskon | Penjualan naik karena diskon berlebihan |
| Pusat laba | Pendapatan dan biaya yang dapat dipengaruhi unit | Margin kontribusi, laba operasi terkendali | Konflik harga transfer atau biaya bersama |
| Pusat investasi | Laba dan modal operasi | ROI, pendapatan residual, EVA, arus kas | Penolakan investasi bernilai positif atau manipulasi aset |
Sumber: sintesis konseptual berdasarkan ACCA (n.d.-a) dan literatur pengukuran kinerja divisional.
Sistem pertanggungjawaban yang baik tidak menganggap seluruh biaya yang dicatat pada divisi sepenuhnya dapat dikendalikan manajernya. Laporan biaya perlu dipadukan dengan ukuran kualitas, waktu, keselamatan, inovasi, dan keberlanjutan yang relevan dengan strategi.
2.3 Evaluasi Pusat Investasi: ROI, RI, dan EVA
Pusat investasi dinilai berdasarkan laba yang dihasilkan sekaligus modal operasi yang digunakan. Dua divisi dengan laba operasi sama dapat memiliki kinerja ekonomi berbeda jika salah satunya membutuhkan aset jauh lebih besar. Evaluasi perlu menghubungkan hasil operasi dengan basis investasi dan biaya modal.
2.3.1 Tingkat Pengembalian Investasi (ROI)
ROI mengukur laba operasi terhadap aset operasi yang digunakan. Rumus umumnya adalah ROI = laba operasi terkendali ÷ rata-rata aset operasi × 100%. Pemilihan laba dan basis aset harus konsisten: jika yang dinilai adalah manajer, gunakan komponen yang dapat dikendalikan; jika yang dinilai adalah divisi, cakupannya dapat lebih luas. Rata-rata aset membantu mengurangi distorsi akibat perubahan saldo sepanjang tahun.
Keunggulan ROI ialah mudah dipahami dan memudahkan perbandingan relatif. Kelemahannya adalah sifat rasio yang dapat mendorong manajer mempertahankan persentase tinggi. Divisi dengan ROI 25% mungkin menolak proyek dengan ROI 18%, meskipun biaya modal korporasi 10%. Penolakan dapat mempertahankan rasio divisi, tetapi merugikan korporasi karena proyek diperkirakan menghasilkan pengembalian di atas biaya modal.
2.3.2 Pendapatan Residual dan EVA
Pendapatan residual (RI) mengukur laba operasi setelah dikurangi beban modal atas investasi: RI = laba operasi terkendali − (tingkat biaya modal × investasi terkendali). Nilai positif menunjukkan laba melampaui beban modal yang disyaratkan. EVA merupakan ukuran nilai ekonomi yang berkaitan dengan pendekatan pendapatan residual, tetapi dapat memakai penyesuaian akuntansi tertentu; karena itu, EVA dan RI tidak selalu identik dalam penerapan.
RI/EVA dinyatakan dalam nilai absolut dan mendorong perhatian pada laba setelah biaya modal. Rogerson (1997) menjelaskan dasar teoretis hubungan aturan alokasi biaya modal, ukuran pendapatan residual, dan insentif investasi. Namun, Egginton (1995) menunjukkan bahwa konsistensi periodik pendapatan residual dengan kriteria nilai kini bersih bergantung pada pengukuran basis aset dan tidak selalu tercapai. RI/EVA memperbaiki sebagian masalah ROI, tetapi tidak menghapus seluruh persoalan pengukuran.
Bukti empiris tidak mendukung klaim bahwa EVA selalu unggul. Worthington dan West (2004), menggunakan data 110 perusahaan Australia periode 1992–1998, menemukan bahwa dalam pengujian kandungan informasi relatif, pengembalian saham lebih erat berasosiasi dengan EVA dibandingkan RI, laba, dan arus kas operasi. Temuan tersebut relevan pada sampel dan periode itu, bukan bukti universal untuk seluruh industri atau penggunaan internal. Chen et al. (2023) juga mengkaji penggunaan EVA dalam pengukuran kinerja melalui simulasi dan bukti empiris, sehingga mendukung pembacaan yang lebih bernuansa terhadap ukuran berbasis nilai ekonomi.
Sloof dan van Praag (2015) menemukan bahwa ukuran berbasis pendapatan residual seperti EVA dapat mengalami distorsi dan memicu respons manipulatif atau gaming ketika digunakan dalam kontrak insentif. Manajer mungkin memperbaiki indikator tanpa memperbaiki nilai ekonomi yang mendasarinya. Karena itu, organisasi perlu menggabungkan indikator finansial dan nonfinansial, menguji asumsi perhitungan, serta menghindari ketergantungan berlebihan pada satu target.
| Dimensi | ROI | RI/EVA |
| Bentuk | Rasio persentase | Nilai moneter setelah beban modal |
| Kelebihan | Perbandingan efisiensi relatif | Perhatian pada hasil setelah biaya modal |
| Risiko | Menolak proyek di bawah ROI historis meski di atas biaya modal | Sensitif terhadap basis aset, penyesuaian, dan desain insentif |
| Penggunaan | Membaca efisiensi relatif secara hati-hati | Evaluasi penciptaan nilai dengan indikator pelengkap |
2.4 Harga Transfer dan Keselarasan Tujuan
Harga transfer adalah harga untuk barang atau jasa yang dipertukarkan antarunit dalam organisasi. Fungsinya meliputi koordinasi produksi dan pembelian, alokasi laba untuk evaluasi kinerja, dan pemeliharaan otonomi. Ketiga fungsi ini dapat berkonflik: harga yang memotivasi penjual belum tentu mendorong pembeli mengambil keputusan terbaik bagi korporasi.
Aturan umum harga transfer minimum dari perspektif penjual adalah biaya variabel inkremental per unit ditambah biaya kesempatan per unit. Biaya kesempatan adalah kontribusi yang dikorbankan karena sumber daya digunakan untuk transaksi internal alih-alih alternatif terbaik. ACCA (n.d.-b) menekankan bahwa pertanyaan pertama adalah apakah penjual memiliki kapasitas menganggur.
2.4.1 Kapasitas Menganggur
Jika penjual memiliki kapasitas menganggur dan pesanan internal tidak mengganggu penjualan eksternal, biaya kesempatan umumnya nol. Harga minimum secara ekonomi mendekati biaya variabel inkremental, dengan penyesuaian untuk biaya tambahan, mutu, logistik, pajak, atau faktor strategis. Transfer di atas biaya inkremental dan di bawah harga eksternal dapat menguntungkan korporasi karena memanfaatkan kapasitas tidak terpakai.
2.4.2 Kapasitas Penuh
Jika kapasitas penuh dan permintaan internal menggantikan penjualan eksternal, biaya kesempatan adalah margin kontribusi eksternal yang dikorbankan. Dengan asumsi tidak ada biaya tambahan, harga minimum menjadi biaya variabel ditambah margin kontribusi yang hilang—setara dengan harga jual eksternal. Transfer di bawah harga pasar dapat menurunkan laba gabungan jika divisi penjual kehilangan penjualan eksternal yang lebih menguntungkan. Namun, penghematan logistik, keamanan teknologi, kualitas, risiko kurs, dan kepastian pasokan dapat mengubah perbandingan jika dapat diukur secara wajar.
2.4.3 Metode Penetapan Harga Transfer
| Metode | Kekuatan | Keterbatasan |
| Berbasis pasar | Mencerminkan alternatif eksternal | Pasar pembanding harus sebanding; kapasitas tetap diperhitungkan |
| Biaya variabel | Berguna untuk keputusan jangka pendek saat kapasitas menganggur | Dapat merusak motivasi penjual bila dipakai untuk evaluasi jangka panjang |
| Biaya penuh | Mencakup biaya produksi dan alokasi biaya tetap | Alokasi biaya tetap dapat arbitrer dan tidak selalu relevan |
| Negosiasi | Mempertahankan otonomi dan memanfaatkan informasi lokal | Ketimpangan daya tawar dapat menghasilkan keputusan suboptimal |
| Harga ganda | Memisahkan insentif penjual dan biaya pembeli | Memerlukan penyesuaian pusat dan rekonsiliasi konsolidasi |
Dutta dan Reichelstein (2010) menunjukkan bahwa harga internal dan pengelolaan kapasitas perlu dirancang bersama. Survei Jeon dan Kim (1992) mengingatkan bahwa organisasi kerap memilih kompromi antara otonomi dan keselarasan tujuan. Harga transfer karena itu merupakan desain tata kelola, bukan sekadar formula tunggal.
BAB III. ANALISIS KASUS KUANTITATIF
3.1 Deskripsi Kasus Ilustratif
PT TeknoNusa Holding Tbk adalah kasus hipotetis untuk pembelajaran, bukan perusahaan nyata yang diteliti. Divisi A memiliki kapasitas 300.000 modul sensor per tahun dan seluruh hasilnya dijual eksternal seharga Rp250.000 per unit. Biaya variabel Divisi A Rp120.000 per unit dan biaya tetap Rp50.000 per unit pada volume tersebut. Divisi B membutuhkan 100.000 unit dan dapat membeli dari pemasok luar negeri seharga Rp240.000 per unit. Divisi B mengusulkan transfer internal Rp150.000 per unit.
| Asumsi | Nilai |
| Kapasitas Divisi A | 300.000 unit/tahun |
| Penjualan eksternal saat ini | 300.000 unit |
| Harga eksternal Divisi A | Rp250.000/unit |
| Biaya variabel Divisi A | Rp120.000/unit |
| Biaya tetap pada volume penuh | Rp15 miliar total |
| Kebutuhan Divisi B | 100.000 unit |
| Harga pemasok eksternal | Rp240.000/unit |
| Usulan harga transfer | Rp150.000/unit |
3.2 Batas Harga dan Biaya Kesempatan
Margin kontribusi eksternal Divisi A = Rp250.000 − Rp120.000 = Rp130.000 per unit. Karena kapasitas penuh dan seluruh unit dapat dijual ke pasar, setiap unit yang dialihkan mengorbankan margin kontribusi Rp130.000. Harga transfer minimum = Rp120.000 + Rp130.000 = Rp250.000 per unit. Harga transfer maksimum Divisi B adalah Rp240.000, yaitu harga pemasok eksternal. Dengan asumsi hanya dua alternatif dan tidak ada manfaat strategis tambahan, tidak terdapat rentang harga yang membuat kedua divisi secara individual bersedia: minimum penjual Rp250.000 lebih tinggi daripada maksimum pembeli Rp240.000.
Kesenjangan Rp10.000 per unit menunjukkan bahwa, berdasarkan asumsi yang diberikan, pemasok eksternal lebih murah Rp10.000 daripada biaya kesempatan untuk mengalihkan produk Divisi A. Untuk 100.000 unit, selisih tersebut sama dengan Rp1 miliar per tahun.
3.3 Perbandingan Skenario
| Skenario | Dampak utama | Dampak relatif |
| A. Divisi A menjual eksternal; Divisi B membeli eksternal | Divisi A menjual 300.000 unit ke pasar; Divisi B membeli 100.000 unit seharga Rp240.000 | Dasar pembanding |
| B. Transfer dipaksa Rp150.000 | Divisi A kehilangan kontribusi bersih Rp100.000/unit × 100.000 = Rp10 miliar. Divisi B menghemat Rp90.000/unit × 100.000 = Rp9 miliar dibandingkan impor. | Laba gabungan turun Rp1 miliar |
| C. Transfer Rp240.000 | Divisi A menerima Rp10.000/unit lebih rendah daripada harga pasar; Divisi B membayar sama dengan pemasok eksternal. | Laba gabungan turun Rp1 miliar |
| D. Transfer Rp250.000 | Divisi A tidak kehilangan margin relatif terhadap pasar; Divisi B membayar Rp10.000/unit lebih tinggi daripada pemasok eksternal. | Laba gabungan turun Rp1 miliar |
Catatan: perhitungan berfokus pada perubahan kontribusi relatif, bukan laba total perusahaan, karena pendapatan dan biaya lain Divisi B tidak tersedia. Biaya tetap Divisi A diasumsikan tidak berubah. Jika transfer mengubah biaya tetap, kapasitas, mutu, logistik, pajak, atau pendapatan produk akhir, perhitungan harus disesuaikan.
3.4 Interpretasi dan Koreksi Perhitungan
Pada harga transfer Rp150.000, kontribusi Divisi A dari transfer adalah Rp30.000 per unit (Rp150.000 − Rp120.000), sedangkan kontribusi eksternal yang dilepas Rp130.000 per unit. Penurunan kontribusi bersih Divisi A karena transfer adalah Rp100.000 per unit, atau Rp10 miliar untuk 100.000 unit. Divisi B menghemat Rp90.000 per unit dibandingkan impor, atau Rp9 miliar. Dampak bersih terhadap holding adalah penurunan Rp1 miliar. Biaya kesempatan Rp130.000 adalah margin kontribusi eksternal yang dikorbankan, bukan penurunan bersih setelah kontribusi dari transfer diperhitungkan.
Kasus menunjukkan bahwa laba divisi dan laba konsolidasi dapat memberi sinyal berbeda. Divisi B berkepentingan memperoleh harga lebih murah, sedangkan Divisi A berkepentingan mempertahankan penjualan eksternal. Manajemen puncak harus membandingkan biaya dan pendapatan yang benar-benar berubah pada tingkat holding, bukan sekadar memaksimalkan laba salah satu divisi.
3.5 Analisis Sensitivitas
| Perubahan asumsi | Implikasi |
| Divisi A memiliki kapasitas menganggur | Biaya kesempatan dapat nol; transfer internal lebih mungkin menguntungkan |
| Harga impor naik di atas Rp250.000 | Alternatif internal menjadi lebih menarik jika kualitas dan biaya lain sebanding |
| Ada biaya logistik atau risiko pasokan eksternal | Bandingkan total biaya relevan, bukan harga pemasok saja |
| Spesifikasi produk berbeda | Sesuaikan perbandingan mutu, biaya, dan harga |
| Manfaat strategis jangka panjang | Ukur manfaat pasokan, teknologi, atau pembelajaran secara eksplisit |
BAB IV. TATA KELOLA DAN REKOMENDASI
4.1 Penyelesaian Konflik Harga Transfer
Perusahaan dapat membangun prosedur bertahap: negosiasi berbasis data, penilaian oleh fungsi akuntansi manajemen, kemudian eskalasi ke komite lintas fungsi bila tidak tercapai kesepakatan. Komite menilai kapasitas, biaya inkremental, biaya kesempatan, harga pembanding, dampak pada produk akhir, dan risiko strategis. Keputusan dan asumsi harus didokumentasikan agar dapat dievaluasi kembali.
4.2 Harga Ganda dan Rekonsiliasi
Harga ganda dapat memberi kredit pendapatan kepada penjual berdasarkan harga pasar, tetapi membebankan pembeli berdasarkan biaya relevan atau harga kebijakan internal. Selisih dicatat sebagai penyesuaian kantor pusat dan direkonsiliasi dalam laporan konsolidasi. Mekanisme ini dapat mengurangi konflik motivasi, tetapi tidak menciptakan nilai ekonomi dengan sendirinya; ia mengubah alokasi hasil antarunit. Perusahaan tetap harus memastikan keputusan produksi dan pembelian menghasilkan biaya total yang rendah atau manfaat strategis yang dapat dibuktikan.
4.3 Ukuran Finansial dan Nonfinansial
Kaplan dan Norton (1996) mengembangkan Balanced Scorecard untuk menghubungkan ukuran finansial dengan perspektif pelanggan, proses internal, serta pembelajaran dan pertumbuhan. Kerangka berimbang membantu mencegah manajer mengejar laba jangka pendek dengan mengorbankan mutu, inovasi, atau kapabilitas. Namun, terlalu banyak indikator dapat mengaburkan prioritas. Setiap indikator harus memiliki definisi, sumber data, pemilik proses, frekuensi evaluasi, dan konsekuensi keputusan yang jelas.
Bukti Sloof dan van Praag (2015) menegaskan bahwa bahkan ukuran berbasis nilai ekonomi dapat memicu gaming jika target insentif dirancang secara mekanis. Karena itu, perusahaan perlu menguji sensitivitas ukuran, memadukan indikator keuangan dan operasional, serta mengevaluasi apakah perbaikan angka mencerminkan perbaikan ekonomi yang nyata.
4.4 Implikasi bagi Perusahaan di Indonesia
Harga transfer manajerial antarunit untuk koordinasi dan evaluasi kinerja perlu dibedakan dari isu harga transfer untuk tujuan perpajakan pada transaksi pihak berelasi. Makalah ini membahas persoalan akuntansi manajemen, bukan pengganti ketentuan perpajakan. Dalam praktik, fungsi akuntansi manajemen, perpajakan, pengadaan, operasi, dan keuangan perlu berkoordinasi agar kebijakan internal konsisten dengan kewajiban hukum dan dokumentasi.
Kebijakan yang sama tidak selalu cocok untuk seluruh unit. Divisi dengan pasar eksternal aktif dapat dinilai menggunakan harga pasar; unit dengan kapasitas menganggur mungkin memerlukan harga berbasis biaya relevan untuk keputusan jangka pendek. Perusahaan juga perlu membedakan harga yang dipakai untuk keputusan operasional dari ukuran pemberian bonus.
4.5 Rekomendasi Praktis
Petakan hak keputusan, risiko, dan informasi lokal sebelum menentukan derajat desentralisasi.
Pisahkan evaluasi kinerja manajer dari evaluasi kinerja divisi dan gunakan angka terkendali untuk menilai individu.
Gunakan ROI untuk membaca efisiensi relatif dan RI/EVA untuk menilai hasil setelah beban modal; jangan menganggap satu ukuran sempurna.
Hitung harga transfer dari biaya variabel inkremental dan biaya kesempatan; periksa terlebih dahulu kapasitas menganggur.
Gunakan harga pasar yang sebanding dan hitung biaya logistik, mutu, risiko pasokan, serta dampak terhadap produk akhir.
Pertimbangkan harga ganda atau komite penyelesaian konflik ketika harga tunggal menimbulkan distorsi insentif.
Gabungkan ukuran finansial dengan mutu, waktu, pelanggan, keselamatan, inovasi, dan penciptaan nilai jangka panjang.
Dokumentasikan asumsi dan lakukan analisis sensitivitas saat kapasitas atau pasar berubah.
BAB V. PENUTUP
5.1 Kesimpulan
Desentralisasi bermanfaat ketika keputusan lokal membutuhkan informasi dan respons cepat, tetapi menimbulkan risiko suboptimalisasi jika tujuan unit tidak selaras dengan korporasi. Akuntansi pertanggungjawaban menghubungkan wewenang dengan hasil, tetapi harus memperhatikan keterkendalian dan membedakan kinerja manajer dari kinerja unit.
ROI berguna untuk menilai pengembalian relatif, tetapi dapat mendorong penolakan proyek yang menghasilkan nilai di atas biaya modal. RI dan EVA memasukkan beban modal, namun tetap sensitif terhadap pengukuran aset, penyesuaian akuntansi, dan desain insentif. Bukti empiris EVA menunjukkan potensi relevansi sekaligus keterbatasan; tidak ada satu ukuran yang unggul dalam semua konteks (Chen et al., 2023; Sloof & van Praag, 2015; Worthington & West, 2004).
Harga transfer minimum bergantung pada biaya variabel inkremental dan biaya kesempatan. Dalam kasus ilustratif, kapasitas penuh membuat harga transfer minimum Divisi A Rp250.000, sedangkan batas maksimum Divisi B Rp240.000. Dengan asumsi alternatif sebanding dan tanpa manfaat strategis tambahan, pembelian eksternal memberi laba gabungan Rp1 miliar lebih tinggi daripada transfer internal. Ini merupakan hasil hitungan kasus, bukan bukti empiris perusahaan nyata.
Keselarasan tujuan memerlukan lebih dari satu formula: organisasi perlu menggabungkan analisis biaya relevan, ukuran kinerja berimbang, penyelesaian konflik, dan tata kelola transparan.
5.2 Keterbatasan dan Agenda Penelitian
Makalah ini merupakan kajian konseptual dengan kasus hipotetis. Literatur empiris berasal dari negara, periode, dan tujuan penelitian berbeda, sehingga tidak dapat langsung digeneralisasi ke seluruh perusahaan Indonesia. Penelitian berikutnya dapat mengumpulkan data perusahaan mengenai penggunaan ROI, RI/EVA, praktik harga transfer internal, kapasitas produksi, dan desain bonus. Wawancara dengan manajer keuangan serta analisis kebijakan internal dapat melengkapi data kuantitatif.
DAFTAR PUSTAKA
ACCA. (n.d.-a). Divisional performance management. Association of Chartered Certified Accountants. https://www.accaglobal.com/gb/en/student/exam-support-resources/professional-exams-study-resources/p5/technical-articles/divisional-performance-management.html
ACCA. (n.d.-b). Transfer pricing. Association of Chartered Certified Accountants. https://www.accaglobal.com/uk/en/student/exam-support-resources/fundamentals-exams-study-resources/f5/technical-articles/trans-pricing.html
Chen, Y., Jin, Z., & Qin, B. (2023). Economic value added in performance measurement: A simulation approach and empirical evidence. Accounting & Finance, 63, 109–140. https://doi.org/10.1111/acfi.13053
Dutta, S., & Reichelstein, S. (2010). Decentralized capacity management and internal pricing. Review of Accounting Studies, 15, 442–478. https://doi.org/10.1007/s11142-010-9126-3
Egginton, D. (1995). Divisional performance measurement: Residual income and the asset base. Management Accounting Research, 6(3), 201–222. https://doi.org/10.1006/mare.1995.1012
Jeon, B., & Kim, Y. (1992). A study on performance evaluation methods by organizational division in decentralized firms. Korean Management Review, 22(1), 1–52.
Kaplan, R. S., & Norton, D. P. (1996). The balanced scorecard: Translating strategy into action. Harvard Business School Press.
Rogerson, W. P. (1997). Intertemporal cost allocation and managerial investment incentives: A theory explaining the use of economic value added as a performance measure. Journal of Political Economy, 105(4), 770–795. https://doi.org/10.1086/262093
Sloof, R., & van Praag, M. (2015). Testing for distortions in performance measures: An application to residual income-based measures like economic value added. Journal of Economics & Management Strategy, 24(1), 74–91. https://doi.org/10.1111/jems.12080
Ward, K. (2016). Strategic management accounting (1st ed.). Routledge.
Worthington, A. C., & West, T. (2004). Australian evidence concerning the information content of economic value-added. Australian Journal of Management, 29(2), 201–224. https://doi.org/10.1177/031289620402900204