
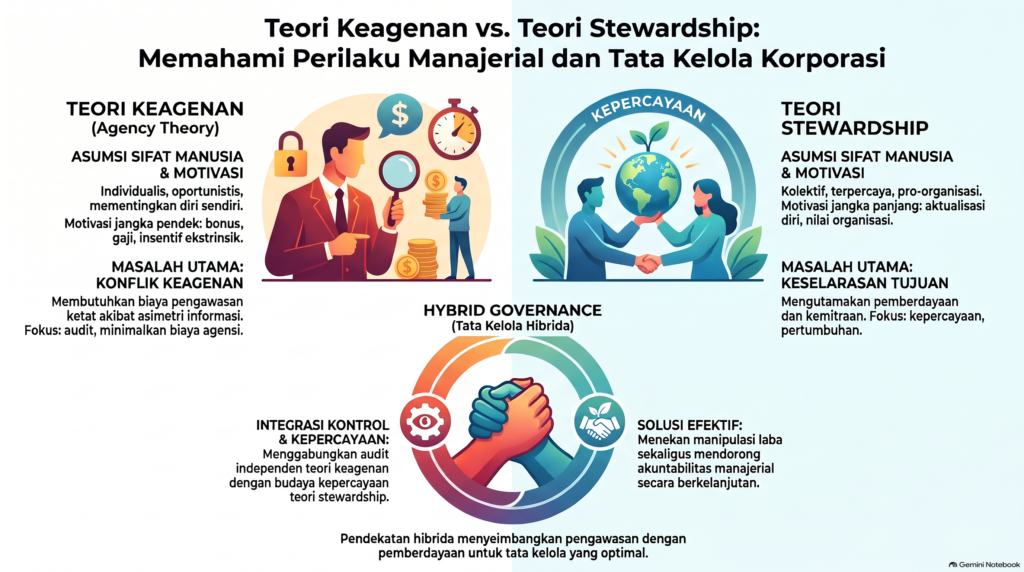
Kajian Teoretis, Analisis Komparatif, Model Tata Kelola Hibrida, dan Bukti Empiris
Oleh: AYS
Abstrak
Makalah ini mengkaji Teori Keagenan (Agency Theory) dan Teori Stewardship sebagai dua perspektif penting untuk menjelaskan perilaku manajerial, desain mekanisme tata kelola, dan kualitas pelaporan keuangan. Teori keagenan menekankan potensi konflik kepentingan yang muncul ketika pemilik atau pemberi mandat mendelegasikan kewenangan kepada manajer, terutama dalam kondisi asimetri informasi dan perbedaan preferensi risiko. Teori stewardship menawarkan perspektif yang menempatkan manajer sebagai pengelola yang dapat terdorong oleh identifikasi organisasional, motivasi intrinsik, dan komitmen terhadap tujuan kolektif. Makalah ini menggunakan pendekatan kajian pustaka konseptual dengan menelaah karya teoretis utama serta penelitian empiris yang relevan. Pembahasan meliputi biaya keagenan, manajemen laba, perbandingan asumsi kedua teori, dan kemungkinan mengombinasikan pengawasan formal dengan kepercayaan yang terukur. Penelitian pada bank yang tercatat di Indonesia menunjukkan bahwa mekanisme tata kelola dan manajemen laba berkaitan dengan kinerja keuangan, tetapi temuan tersebut tidak dapat digeneralisasi tanpa mempertimbangkan desain penelitian dan konteks sampel (Rizani et al., 2022). Makalah ini menyimpulkan bahwa tata kelola yang efektif tidak semestinya bergantung secara mutlak pada kecurigaan maupun kepercayaan. Desain yang lebih memadai adalah tata kelola kontingensi: kontrol, transparansi, insentif, dan pemberdayaan disesuaikan dengan risiko, karakter organisasi, serta perilaku yang dapat diamati.
Kata kunci: teori keagenan, teori stewardship, tata kelola korporat, manajemen laba, pelaporan keuangan, pengawasan dan kepercayaan.
1. Pendahuluan
1.1 Latar Belakang
Pemisahan antara kepemilikan dan pengelolaan merupakan karakteristik penting perusahaan modern. Pemegang saham menyediakan modal dan menanggung risiko investasi, sedangkan manajer memperoleh kewenangan untuk mengambil keputusan operasional dan strategis. Pendelegasian ini memungkinkan organisasi dikelola oleh tenaga profesional, tetapi sekaligus menciptakan persoalan mengenai bagaimana memastikan keputusan manajerial tetap sejalan dengan kepentingan pihak yang memberi mandat. Jensen dan Meckling (1976) menjelaskan bahwa hubungan kontraktual tersebut dapat menimbulkan biaya keagenan ketika kepentingan manajer dan pemilik tidak sepenuhnya selaras.
Persoalan tersebut menjadi semakin kompleks karena manajer biasanya menguasai informasi internal yang lebih rinci dibandingkan investor dan pemangku kepentingan eksternal. Perbedaan akses informasi dapat menghambat evaluasi kinerja dan membuka ruang bagi keputusan yang sulit diamati secara langsung. Eisenhardt (1989) menempatkan konflik tujuan, masalah pengukuran hasil, dan asimetri informasi sebagai unsur penting dalam analisis keagenan. Dalam pelaporan keuangan, diskresi akuntansi yang sah dapat digunakan untuk menyampaikan informasi yang lebih relevan, tetapi juga dapat disalahgunakan untuk membentuk persepsi atas kinerja.
Meskipun demikian, mengasumsikan bahwa seluruh manajer selalu oportunistis merupakan penyederhanaan. Perspektif stewardship menyatakan bahwa manajer dalam kondisi tertentu dapat mengutamakan keberhasilan organisasi, tanggung jawab profesional, dan tujuan kolektif, bukan sekadar manfaat pribadi (Davis et al., 1997). Perspektif ini menggeser perhatian dari pengawasan semata menuju kepercayaan, pemberdayaan, dan kondisi yang mendukung perilaku pro-organisasi.
Perbedaan tersebut tidak harus diperlakukan sebagai pilihan yang saling meniadakan. Schillemans dan Bjurstrøm (2020), dalam konteks tata kelola badan publik, menunjukkan pentingnya menelaah keseimbangan antara kontrol dan kepercayaan. Walaupun konteks kajiannya bukan perusahaan publik, gagasan tersebut relevan sebagai pijakan konseptual untuk menilai bagaimana mekanisme formal dan hubungan berbasis kepercayaan dapat dirancang secara komplementer. Penerapannya pada korporasi tetap memerlukan pengujian sesuai konteks dan tidak boleh dianggap sebagai bukti langsung bahwa satu model selalu lebih unggul.
1.2 Rumusan Masalah
Bagaimana Teori Keagenan menjelaskan konflik kepentingan, asimetri informasi, dan biaya keagenan?
Bagaimana Teori Stewardship menjelaskan motivasi manajerial dan orientasi terhadap kepentingan organisasi?
Apa persamaan dan perbedaan kedua teori dalam menjelaskan tata kelola dan pelaporan keuangan?
Bagaimana model tata kelola hibrida dapat dirumuskan, dan apa implikasinya bagi perusahaan serta pemangku kepentingan di Indonesia?
1.3 Tujuan dan Kontribusi Makalah
Makalah ini bertujuan menjelaskan fondasi konseptual kedua teori, membandingkan asumsi dan implikasinya, menelaah relevansi manajemen laba sebagai persoalan pelaporan keuangan, serta merumuskan prinsip tata kelola yang menggabungkan akuntabilitas formal dan kepercayaan secara proporsional. Kontribusi makalah bersifat konseptual dan sintesis pustaka, bukan pengujian empiris baru. Karena itu, istilah “model hibrida” digunakan sebagai kerangka rekomendasi analitis, bukan sebagai model yang telah terbukti universal melalui pengujian kausal.
2. Metode Kajian Pustaka
Makalah ini disusun melalui kajian pustaka konseptual terhadap literatur utama tentang teori keagenan, stewardship, manajemen laba, dan tata kelola. Sumber dipilih berdasarkan relevansi konseptual dan kontribusinya terhadap pokok bahasan, termasuk artikel seminal Jensen dan Meckling (1976), Eisenhardt (1989), Davis et al. (1997), Healy dan Wahlen (1999), serta penelitian empiris Indonesia oleh Rizani et al. (2022). Penelusuran tambahan digunakan untuk memeriksa metadata publikasi dan DOI pada sumber yang dapat diakses. Kajian ini bukan systematic literature review , tidak dilakukan protokol pencarian yang dapat direplikasi, penilaian risiko bias formal, atau meta-analisis. Oleh sebab itu, temuan dipakai untuk mendukung sintesis argumentatif dan tidak diklaim mewakili seluruh literatur.
3. Landasan Teori dan Analisis
3.1 Teori Keagenan (Agency Theory)
Teori keagenan menganalisis hubungan ketika satu pihak (principal) mendelegasikan kewenangan kepada pihak lain (agent) untuk melakukan layanan atau mengambil keputusan atas namanya. Masalah keagenan muncul ketika tujuan kedua pihak berbeda dan tindakan agen tidak dapat diamati atau diverifikasi tanpa biaya. Jensen dan Meckling (1976) menghubungkan masalah tersebut dengan struktur kepemilikan, kontrak, dan biaya yang timbul untuk membatasi penyimpangan dari kepentingan principal.
Asimetri informasi dapat muncul dalam beberapa bentuk. Adverse selection berkaitan dengan informasi tersembunyi sebelum kontrak atau keputusan dibuat, misalnya ketika pemilik tidak sepenuhnya mengetahui kemampuan atau karakteristik agen. Moral hazard berkaitan dengan tindakan atau usaha agen setelah kewenangan diberikan, ketika tindakan tersebut tidak mudah diamati. Pembedaan ini penting karena instrumen tata kelola yang efektif untuk menilai kualitas informasi sebelum kontrak belum tentu cukup untuk memantau tindakan setelah kontrak berjalan (Eisenhardt, 1989).
3.1.1 Biaya Keagenan
Jensen dan Meckling (1976) menguraikan biaya keagenan dalam tiga komponen utama:
1. Biaya pemantauan (monitoring costs): biaya yang dikeluarkan principal untuk mengawasi, mengukur, atau membatasi tindakan agen, misalnya melalui audit, fungsi pengawasan dewan, komite audit, dan sistem pengendalian internal.
2. Biaya pengikatan (bonding cost) biaya yang ditanggung agen untuk memberikan jaminan atau menunjukkan bahwa tindakannya dibatasi oleh komitmen tertentu, termasuk komitmen kontraktual dan pelaporan.
3. Kerugian residual (residual loss): berkurangnya kesejahteraan principal yang tetap terjadi karena keputusan agen tidak sepenuhnya sama dengan keputusan yang akan memaksimalkan kesejahteraan principal.
4. Ketiga komponen tersebut menunjukkan bahwa tata kelola tidak bertujuan menghilangkan seluruh perbedaan kepentingan—tujuan yang mungkin tidak realistis—melainkan menekan biaya total konflik hingga tingkat yang dapat diterima. Pengawasan yang terlalu lemah meningkatkan risiko penyimpangan, tetapi pengawasan yang berlebihan juga menimbulkan biaya, memperlambat keputusan, dan berpotensi mengurangi ruang bagi inisiatif manajerial.
3.1.2 Teori Keagenan dan Manajemen Laba
Manajemen laba (earnings management) merupakan penggunaan pertimbangan dalam pelaporan keuangan atau penataan transaksi untuk memengaruhi angka laba yang dilaporkan. Healy dan Wahlen (1999) menekankan bahwa manajemen laba dapat memengaruhi sebagian pemangku kepentingan dalam mengambil keputusan berdasarkan laporan keuangan. Namun, diskresi akuntansi tidak otomatis merupakan kecurangan: pilihan estimasi yang wajar dan pengungkapan yang transparan dapat meningkatkan relevansi informasi. Persoalan muncul ketika diskresi digunakan untuk menyesatkan pengguna, menyembunyikan kondisi ekonomi, atau memengaruhi hasil kontrak secara oportunistis.
Dalam Positive Accounting Theory, Watts dan Zimmerman (1986) membahas bagaimana insentif kontraktual dan tekanan politik dapat memengaruhi pilihan kebijakan akuntansi. Tiga hipotesis yang sering dibahas adalah:
1. Hipotesis rencana bonus (bonus plan hypothesis): manajer yang kompensasinya bergantung pada laba dapat memiliki insentif memilih perlakuan akuntansi yang meningkatkan kompensasi, bergantung pada desain skema bonus dan posisi laba terhadap ambang pembayaran. Healy (1985) menguji hubungan antara skema bonus dan pilihan akuntansi.
2. Hipotesis perjanjian utang (debt covenant hypothesis): kedekatan dengan batasan kontrak utang dapat mendorong manajer memilih kebijakan yang mengurangi kemungkinan pelanggaran perjanjian, meskipun arah dan bentuk respons bergantung pada ketentuan kontrak.
3. Hipotesis biaya politik (political cost hypothesis): perusahaan yang menghadapi sorotan politik atau regulasi dapat memiliki insentif memilih kebijakan akuntansi yang memengaruhi laba yang dilaporkan. Hipotesis ini merupakan prediksi teoretis, bukan hukum perilaku yang berlaku untuk semua perusahaan.
Dengan demikian, hubungan teori keagenan dan manajemen laba perlu dijelaskan secara hati-hati. Teori keagenan membantu mengidentifikasi insentif dan kondisi yang memungkinkan perilaku oportunistis, tetapi tidak berarti setiap manajer akan melakukan manajemen laba. Penilaian empiris membutuhkan ukuran yang tepat, misalnya proksi akrual diskresioner, serta pertimbangan atas kualitas data, karakteristik industri, dan kemungkinan bahwa proksi tersebut menangkap keputusan bisnis yang sah.
3.2 Teori Stewardship (Stewardship Theory)
Teori stewardship mengembangkan pandangan bahwa manajer dapat bertindak sebagai steward, yakni pengelola yang memandang keberhasilan organisasi dan kepentingan kolektif sebagai tujuan yang bernilai. Davis et al. (1997) membandingkan model manusia yang berorientasi pada kepentingan pribadi dengan model yang lebih berorientasi pada kerja sama dan tujuan organisasi. Dalam perspektif ini, perilaku pro-organisasi dapat didorong oleh identifikasi terhadap organisasi, komitmen, kepuasan intrinsik, dan kesempatan untuk menjalankan tanggung jawab bermakna.
Implikasi tata kelolanya adalah bahwa kontrol yang hanya berlandaskan kecurigaan dapat menjadi kontraproduktif jika mengurangi otonomi, merusak kepercayaan, dan melemahkan motivasi. Struktur yang memberi ruang pengambilan keputusan, kejelasan tujuan, dukungan profesional, serta akuntabilitas yang konstruktif dapat membantu mengarahkan kemampuan manajerial pada kepentingan jangka panjang. Akan tetapi, stewardship tidak identik dengan ketiadaan pengawasan. Kepercayaan tetap perlu didukung kompetensi, integritas, transparansi, dan mekanisme koreksi ketika terjadi penyimpangan.
Perspektif stewardship juga memiliki batas. Kepentingan organisasi tidak selalu identik dengan kepentingan seluruh pemangku kepentingan, dan klaim bahwa manajer bertindak demi organisasi dapat digunakan untuk membenarkan keputusan yang tidak cukup akuntabel. Karena itu, asumsi stewardship sebaiknya diperlakukan sebagai kemungkinan perilaku yang dipengaruhi konteks, bukan sebagai jaminan moral atas tindakan manajemen.
4. Perbandingan Teori Keagenan dan Stewardship
Kedua teori berbeda terutama dalam titik berangkat analisis dan penekanan mekanisme tata kelola. Perbandingan berikut merupakan penyederhanaan analitis; dalam praktik, organisasi dapat memperlihatkan karakteristik kedua perspektif sekaligus.
| Dimensi | Teori Keagenan | Teori Stewardship |
| Asumsi perilaku | Konflik kepentingan dan peluang perilaku oportunistis perlu diperhitungkan. | Manajer dapat mengutamakan tujuan organisasi dan kepentingan kolektif. |
| Sumber masalah | Perbedaan tujuan, asimetri informasi, dan tindakan yang sulit diamati. | Kondisi organisasi yang dapat menghambat komitmen, identifikasi, dan motivasi intrinsik. |
| Mekanisme utama | Kontrak, pemantauan, audit, pengendalian internal, dan insentif. | Kepercayaan, pemberdayaan, kepemimpinan, partisipasi, dan tujuan bersama. |
| Peran akuntansi | Menyediakan informasi untuk pengawasan, kontrak, dan evaluasi kinerja. | Mendukung komunikasi kinerja, pembelajaran, transparansi, dan akuntabilitas. |
| Risiko bila diterapkan secara ekstrem | Kontrol berlebihan, biaya birokrasi, dan melemahnya inisiatif. | Kepercayaan tanpa verifikasi, lemahnya koreksi, dan potensi konflik yang terabaikan. |
| Kondisi relevan | Risiko penyimpangan tinggi, informasi sulit diverifikasi, atau insentif tidak selaras. | Integritas dan kompetensi tinggi, tujuan bersama jelas, serta budaya akuntabilitas kuat. |
Sumber: disintesis dari Jensen dan Meckling (1976), Eisenhardt (1989), serta Davis et al. (1997).
5. Model Tata Kelola Hibrida (Hybrid Governance)
5.1 Dasar Konseptual
Model tata kelola hibrida dalam makalah ini merujuk pada rancangan yang menggabungkan kontrol formal dan hubungan berbasis kepercayaan. Istilah tersebut tidak dimaksudkan sebagai satu teori baku atau sebagai klaim bahwa integrasi selalu menghasilkan kinerja terbaik. Schillemans dan Bjurstrøm (2020) menunjukkan bahwa tata kelola badan publik dapat memadukan kontrol dan kepercayaan, serta bahwa kecocokan kombinasi perlu dipahami berdasarkan kondisi dan konteks. Penerapan pada korporasi merupakan implikasi konseptual yang perlu diuji lebih lanjut.
5.2 Prinsip Operasional
Kontrol berbasis risiko: intensitas audit, pengujian, dan pelaporan ditentukan oleh materialitas, kompleksitas transaksi, rekam jejak kepatuhan, serta risiko kecurangan; bukan semata-mata berdasarkan ketidakpercayaan umum terhadap manajer.
Kepercayaan yang dapat diverifikasi: pendelegasian dan otonomi disertai sasaran yang jelas, akses informasi yang memadai, dokumentasi keputusan, serta jalur eskalasi ketika terdapat penyimpangan.
Insentif jangka panjang: ukuran kinerja tidak hanya berfokus pada laba periode berjalan, tetapi mempertimbangkan arus kas, kualitas pelaporan, risiko, kepatuhan, dan penciptaan nilai jangka panjang.
Akuntabilitas dua arah: manajemen bertanggung jawab atas keputusan dan kualitas informasi; dewan serta pemilik juga bertanggung jawab memastikan target, insentif, dan sistem pengawasan tidak mendorong perilaku disfungsional.
Pembelajaran dan koreksi: temuan audit, kesalahan estimasi, atau kelemahan proses digunakan untuk memperbaiki sistem, tanpa menghapus pertanggungjawaban atas pelanggaran yang disengaja.
5.3 Kerangka Keputusan
| Kondisi organisasi | Penekanan tata kelola | Contoh respons |
| Risiko tinggi, informasi sulit diverifikasi | Pengawasan formal dan verifikasi diperkuat | Audit berbasis risiko, pemisahan tugas, validasi estimasi material. |
| Kompetensi dan integritas tinggi, risiko relatif terkendali | Otonomi dan kepercayaan lebih luas, tetap akuntabel | Delegasi keputusan dengan sasaran dan pelaporan berkala. |
| Risiko dan perilaku belum jelas | Pendekatan bertahap dengan pemantauan dan evaluasi | Uji coba kewenangan, indikator awal, dan peninjauan kontrol. |
| Terindikasi penyimpangan atau konflik kepentingan | Investigasi independen dan kontrol korektif | Pelestarian bukti, pemeriksaan independen, serta tindak lanjut sesuai kebijakan. |
Kerangka ini merupakan panduan konseptual, bukan instrumen penilaian tervalidasi. Keputusan implementasi perlu memperhatikan regulasi, karakter industri, ukuran perusahaan, dan struktur kepemilikan.
6. Bukti Empiris dan Konteks Indonesia
6.1 Temuan dari Penelitian Indonesia
Rizani et al. (2022) meneliti perusahaan perbankan yang tercatat di Indonesia dengan data periode 2010–2015, menggunakan pendekatan structural equation modeling berbasis partial least squares. Penelitian tersebut melaporkan bahwa tata kelola perusahaan berhubungan signifikan dengan manajemen laba, dan manajemen laba berhubungan negatif dengan kinerja keuangan. Penulis juga melaporkan bahwa peningkatan kepemilikan manajerial dan institusional berkaitan dengan penurunan manajemen laba.
Temuan tersebut relevan karena menunjukkan bahwa struktur kepemilikan dan manajemen laba dapat dipelajari sebagai bagian dari mekanisme tata kelola. Namun, interpretasinya perlu dibatasi. Sampel yang berfokus pada perbankan dan periode 2010–2015 tidak otomatis mewakili seluruh sektor atau kondisi pasar terkini. Hubungan statistik yang dilaporkan juga tidak dengan sendirinya membuktikan kausalitas universal. Selain itu, studi tersebut tidak secara langsung menguji Teori Stewardship atau membandingkan model tata kelola hibrida dengan model alternatif. Karena itu, penelitian ini digunakan sebagai bukti empiris Indonesia mengenai tata kelola dan manajemen laba, bukan sebagai bukti langsung atas keunggulan Hybrid Governance.
6.2 Literatur Internasional dan Batas Generalisasi
Literatur klasik menyediakan landasan konseptual yang kuat untuk memahami hubungan antara kontrak, perilaku manajerial, dan kontrol (Eisenhardt, 1989; Jensen & Meckling, 1976). Healy dan Wahlen (1999) menunjukkan bahwa penelitian manajemen laba memiliki implikasi bagi penetapan standar dan evaluasi kualitas informasi. Di sisi lain, Davis et al. (1997) menyusun dasar teoretis stewardship, sedangkan Schillemans dan Bjurstrøm (2020) menganalisis kombinasi pendekatan keagenan dan stewardship dalam tata kelola badan publik. Kontribusi sumber-sumber ini berbeda: sebagian merupakan teori atau tinjauan literatur, sementara yang lain adalah penelitian empiris dengan konteks tertentu. Oleh sebab itu, sumber-sumber tersebut tidak boleh diperlakukan seolah-olah semuanya menguji hipotesis yang sama.
Naskah awal juga mencantumkan Wang et al. (2022) dengan judul mengenai pengendalian internal dan manajemen laba. Karena metadata dan kecocokan rincian bibliografisnya tidak dapat dipastikan secara memadai dalam pemeriksaan sumber yang tersedia, rujukan tersebut tidak digunakan sebagai dasar klaim dalam versi revisi ini. Penghapusan ini dilakukan untuk menjaga keterlacakan referensi, bukan sebagai kesimpulan bahwa penelitian tersebut tidak ada.
6.3 Agenda Penelitian
Penelitian lanjutan di Indonesia dapat menguji apakah pengaruh mekanisme tata kelola berbeda menurut tingkat risiko, struktur kepemilikan, kualitas audit, dan budaya organisasi. Pengujian model hibrida sebaiknya mengoperasionalkan kontrol formal dan kepercayaan secara terpisah, menggunakan indikator yang dapat dipertanggungjawabkan, serta menguji interaksi keduanya. Desain longitudinal atau strategi identifikasi kausal yang memadai dapat membantu membedakan korelasi dari pengaruh sebab-akibat. Pengukuran manajemen laba juga sebaiknya dilengkapi analisis sensitivitas dan, jika memungkinkan, indikator kualitas pelaporan lain.
7. Implikasi bagi Pelaporan Keuangan dan Tata Kelola
7.1 Bagi Direksi dan Manajemen
Manajemen perlu membangun budaya integritas sekaligus menerima bahwa pelaporan keuangan memerlukan pengendalian dan verifikasi. Target kinerja hendaknya tidak mendorong fokus berlebihan pada laba jangka pendek. Indikator kinerja yang berimbang, dokumentasi pertimbangan akuntansi, pengungkapan asumsi estimasi, dan mekanisme pelaporan pelanggaran dapat membantu menyelaraskan otonomi dengan akuntabilitas.
7.2 Bagi Dewan Komisaris dan Komite Audit
Dewan dan komite audit perlu menilai bukan hanya keberadaan prosedur, melainkan efektivitasnya. Area yang memerlukan perhatian antara lain estimasi akuntansi material, transaksi pihak berelasi, perubahan kebijakan akuntansi, pencapaian target bonus, serta kelemahan pengendalian internal. Pendekatan berbasis risiko memungkinkan pengawasan diarahkan ke area yang paling relevan, sementara komunikasi yang terbuka membantu mendorong penyelesaian masalah sebelum menjadi pelanggaran yang lebih besar.
7.3 Bagi Investor dan Regulator
Investor sebaiknya membaca laporan keuangan bersama informasi tata kelola, kualitas audit, kebijakan kompensasi, struktur kepemilikan, dan pengungkapan risiko. Tidak satu pun indikator tunggal—termasuk kepemilikan manajerial—cukup untuk menyimpulkan bahwa risiko manajemen laba telah hilang. Regulator perlu memastikan bahwa aturan pengungkapan dan pengendalian mendukung keterbandingan, transparansi, dan pertanggungjawaban. Dalam konteks Indonesia, POJK Nomor 51/POJK.03/2017 relevan untuk kewajiban penerapan keuangan berkelanjutan bagi lembaga jasa keuangan, emiten, dan perusahaan publik sesuai ruang lingkupnya. Regulasi tersebut tidak boleh diperlakukan sebagai bukti langsung tentang efektivitas teori keagenan atau stewardship, tetapi sebagai bagian dari konteks tata kelola dan pengungkapan yang perlu dipatuhi.
8. Kesimpulan dan Rekomendasi
8.1 Kesimpulan
Teori Keagenan dan Teori Stewardship menawarkan lensa berbeda tetapi dapat saling melengkapi dalam memahami tata kelola korporat dan pelaporan keuangan. Teori keagenan menyoroti konflik kepentingan, asimetri informasi, dan biaya untuk mengawasi atau membatasi tindakan agen. Teori stewardship menekankan kemungkinan bahwa manajer terdorong oleh identifikasi organisasi, tanggung jawab, dan tujuan kolektif. Keduanya tidak seharusnya diperlakukan sebagai gambaran mutlak tentang semua manajer atau semua organisasi.
Manajemen laba merupakan salah satu isu penting dalam perspektif keagenan, tetapi tidak setiap penggunaan diskresi akuntansi merupakan manipulasi. Penilaian memerlukan perhatian pada niat, konteks, standar akuntansi, dan dampak terhadap pengguna laporan. Penelitian Rizani et al. (2022) memberikan bukti yang relevan dari sektor perbankan Indonesia tentang keterkaitan tata kelola, manajemen laba, dan kinerja keuangan, namun cakupan sampel dan desainnya membatasi generalisasi.
Model tata kelola hibrida yang diusulkan dalam makalah ini menempatkan pengawasan formal dan kepercayaan sebagai mekanisme yang dapat dikombinasikan secara proporsional. Kepercayaan tanpa verifikasi berisiko melemahkan akuntabilitas, sedangkan kontrol berlebihan dapat meningkatkan biaya dan menghambat inisiatif. Karena itu, desain yang layak perlu berbasis risiko, transparan, dapat dievaluasi, dan terbuka terhadap koreksi.
8.2 Rekomendasi
Perusahaan perlu menyesuaikan intensitas kontrol dengan risiko dan materialitas, serta mengevaluasi efektivitasnya secara berkala.
Kebijakan kompensasi perlu mengurangi insentif yang mendorong manipulasi target laba jangka pendek dan mempertimbangkan kualitas pelaporan serta risiko jangka panjang.
Investor dan dewan perlu menggunakan beragam indikator tata kelola, bukan menyimpulkan integritas hanya dari satu karakteristik kepemilikan atau struktur formal.
Penelitian mendatang perlu menguji model hibrida secara langsung dalam konteks perusahaan Indonesia dan membedakan dengan jelas bukti korelasional dari bukti kausal.
Daftar Pustaka
Davis, J. H., Schoorman, F. D., & Donaldson, L. (1997). Toward a stewardship theory of management. Academy of Management Review, 22(1), 20–47. https://doi.org/10.5465/amr.1997.9707180258
Eisenhardt, K. M. (1989). Agency theory: An assessment and review. Academy of Management Review, 14(1), 57–74. https://doi.org/10.2307/258191
Healy, P. M. (1985). The effect of bonus schemes on accounting decisions. Journal of Accounting and Economics, 7(1–3), 85–107. https://doi.org/10.1016/0165-4101(85)90029-1
Healy, P. M., & Wahlen, J. M. (1999). A review of the earnings management literature and its implications for standard setting. Accounting Horizons, 13(4), 365–383. https://doi.org/10.2308/acch.1999.13.4.365
Hernandez, M. (2012). Toward an understanding of the psychology of stewardship. Academy of Management Review, 37(2), 172–193. https://doi.org/10.5465/amr.2010.0363
Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360. https://doi.org/10.1016/0304-405X(76)90026-X
Otoritas Jasa Keuangan. (2017). Peraturan Otoritas Jasa Keuangan Nomor 51/POJK.03/2017 tentang penerapan keuangan berkelanjutan bagi lembaga jasa keuangan, emiten, dan perusahaan publik. https://www.ojk.go.id
Rizani, F., Syam, A. Y., & Lisandri, L. (2022). The mediating effect of earnings management on financial performance: The importance of good corporate governance. Australasian Accounting, Business and Finance Journal, 16(4), 14–28. https://doi.org/10.14453/aabfj.v16i4.3
Schillemans, T., & Bjurstrøm, K. H. (2020). Trust and verification: Balancing agency and stewardship theory in the governance of agencies. International Public Management Journal, 23(5), 650–676. https://doi.org/10.1080/10967494.2018.1553807
Watts, R. L., & Zimmerman, J. L. (1986). Positive accounting theory. Prentice-Hall.
Mau konsulatsi membuat RPS
Siap
Very nice.. Siip
Terima kasih, syukron